⚠️ Ta strona łączy Cię z partnerami i rynkami afiliacyjnymi Atovia. Możemy otrzymać prowizję od partnerów afiliacyjnych za działania wykonane za pośrednictwem tych linków. Oferty rabatowe mogą się zmieniać w dowolnym momencie zgodnie z polityką! Możesz być spokojny, nie ma dla Ciebie żadnych dodatkowych kosztów! Mamy nadzieję, że oszczędzi Ci to czas w znajdowaniu właściwych przedmiotów!
Wyrażenie „odpisać od podatku” sugeruje, że wydatek znika z rachunku za podatek. W Stanach Zjednoczonych tak to nie działa: odliczenie obniża dochód, od którego liczy się podatek, a nie sam podatek o pełną kwotę wydatku. Ważne zastrzeżenie: ten tekst dotyczy wyłącznie federalnego podatku dochodowego w USA (IRS). Nie opisuje polskiego PIT ani rozliczeń w innych krajach.
- Co to znaczy „tax write-off” i czego ten tekst dotyczy
- Jak działa odliczenie: obniżenie dochodu, a nie podatku
- Przykład obliczeniowy krok po kroku
- Odliczenie a ulga podatkowa: tabela porównawcza
- Odliczenie standardowe czy szczegółowe – pierwszy wybór
- Co można odliczyć przy odliczeniach szczegółowych
- Odliczenia dla osób prowadzących działalność
- Samochód używany służbowo i prywatnie
- Dokumentacja: co przechowywać i jak to sprawdzić
- Najczęstsze pytania (FAQ) i błędy
- Odliczenie obniża dochód do opodatkowania, a nie podatek o całą swoją kwotę.
- Ulga podatkowa (tax credit) pomniejsza już obliczony podatek wprost.
- Odliczenie standardowe za 2025 r. wynosi 15 750 USD (osoba samotna / małżeństwa rozliczające się osobno), 31 500 USD (małżeństwa wspólnie / kwalifikujący się owdowiały małżonek) i 23 625 USD (głowa gospodarstwa domowego).
- Odliczenia szczegółowe opłacają się, gdy suma kwalifikujących się wydatków przekracza odliczenie standardowe.
- Każde odliczenie wymaga dokumentów, a wydatki mieszane, np. samochód, odlicza się tylko w części służbowej.
Co to znaczy „tax write-off” i czego ten tekst dotyczy
„Tax write-off” to potoczna nazwa, a nie termin prawny. W materiałach IRS mowa o odliczeniach (deductions) i ulgach (credits). Gdy ktoś mówi, że „odpisał” wydatek, zwykle ma na myśli właśnie odliczenie od dochodu.
Zakres tekstu jest wąski: dotyczy federalnego podatku dochodowego USA. Zasady w Polsce, w Korei czy w innym kraju są odrębne i nie należy ich mieszać z amerykańskimi. Podstawą opisu jest oficjalna strona IRS o ulgach i odliczeniach dla osób fizycznych [1].
Jak działa odliczenie: obniżenie dochodu, a nie podatku
Według IRS odliczenie to kwota, którą podatnik odejmuje od dochodu przy rozliczeniu, dzięki czemu zmniejsza się dochód do opodatkowania [1]. Dopiero od tak obniżonej podstawy liczy się podatek.
Z tego wynika najważniejszy wniosek: odliczenie w wysokości 1 000 USD nie oznacza, że podatek spada o 1 000 USD. Realna oszczędność zależy od stawki podatkowej i sytuacji podatnika [1]. Im wyższa stawka dotycząca ostatniej części dochodu, tym większy efekt tego samego odliczenia.
Przykład obliczeniowy krok po kroku
Poglądowy przykład ze źródła pomocniczego [2]:
- Dochód przed odliczeniem: 60 000 USD.
- Uznane odliczenia: 5 000 USD.
- Uproszczony dochód po odliczeniu: 60 000 − 5 000 = 55 000 USD.
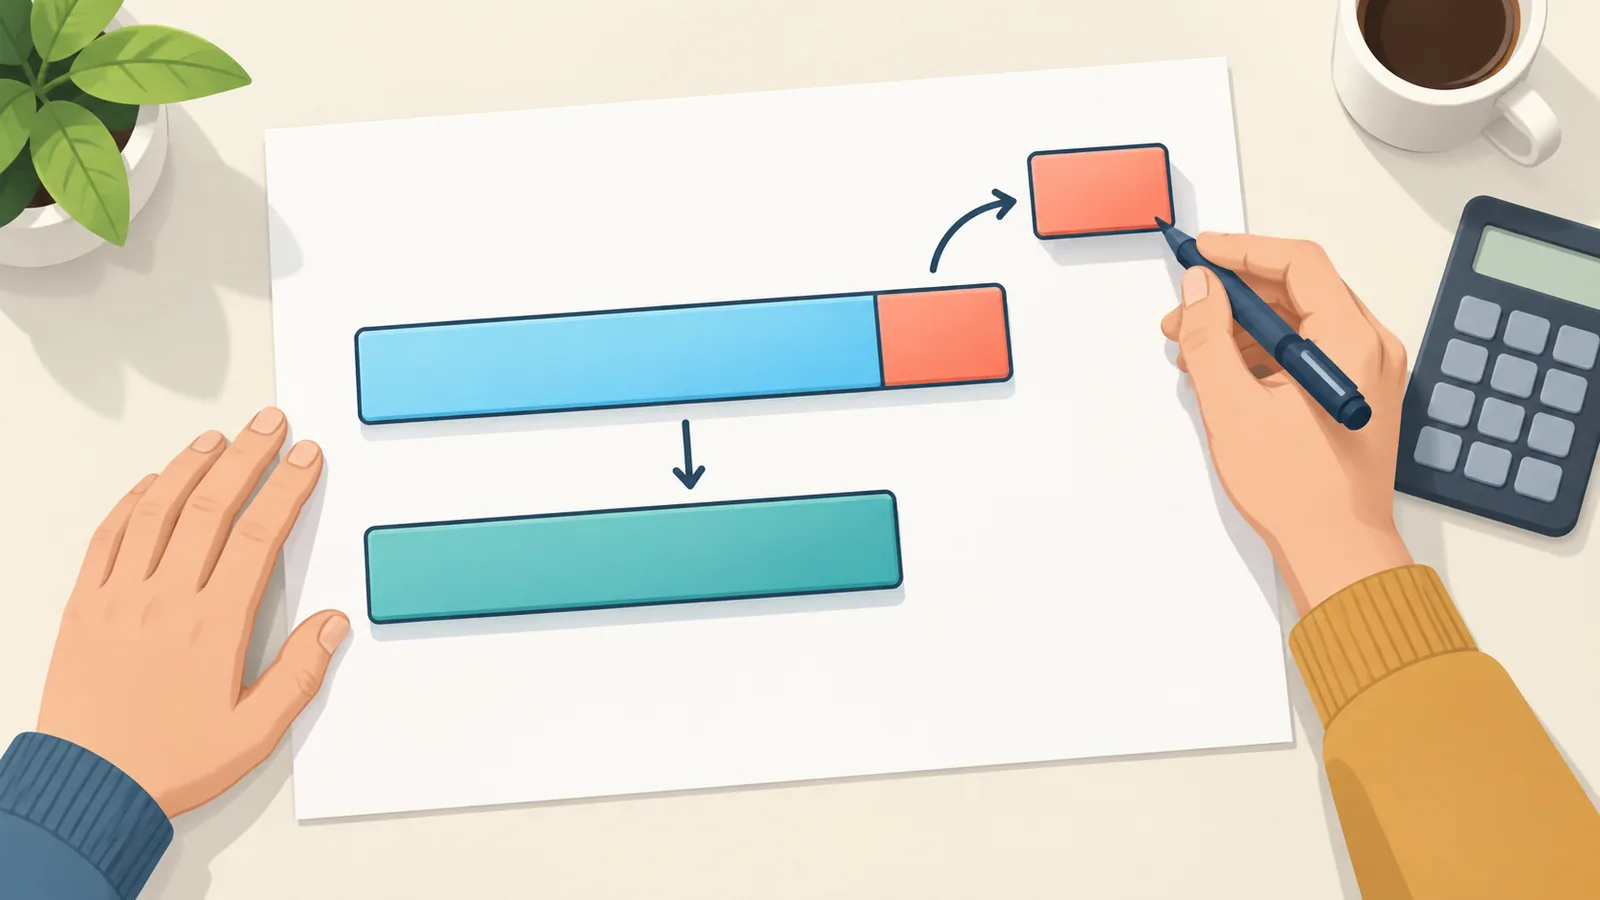
Podatek liczy się dopiero od 55 000 USD, a jego faktyczna wysokość zależy od statusu rozliczenia i obowiązujących stawek. Dlatego przykład jest tylko ilustracją, a nie podstawą do wyliczania kwot prawnych. Prosta zasada orientacyjna: oszczędność podatkowa to w przybliżeniu kwota odliczenia pomnożona przez stawkę krańcową podatnika. Konkretne stawki należy sprawdzić w aktualnych materiałach IRS.
Odliczenie a ulga podatkowa: tabela porównawcza
Te dwa pojęcia są często mylone, a działają w innym miejscu rachunku. Odliczenie zmniejsza dochód, a ulga zmniejsza podatek już po jego obliczeniu [1].
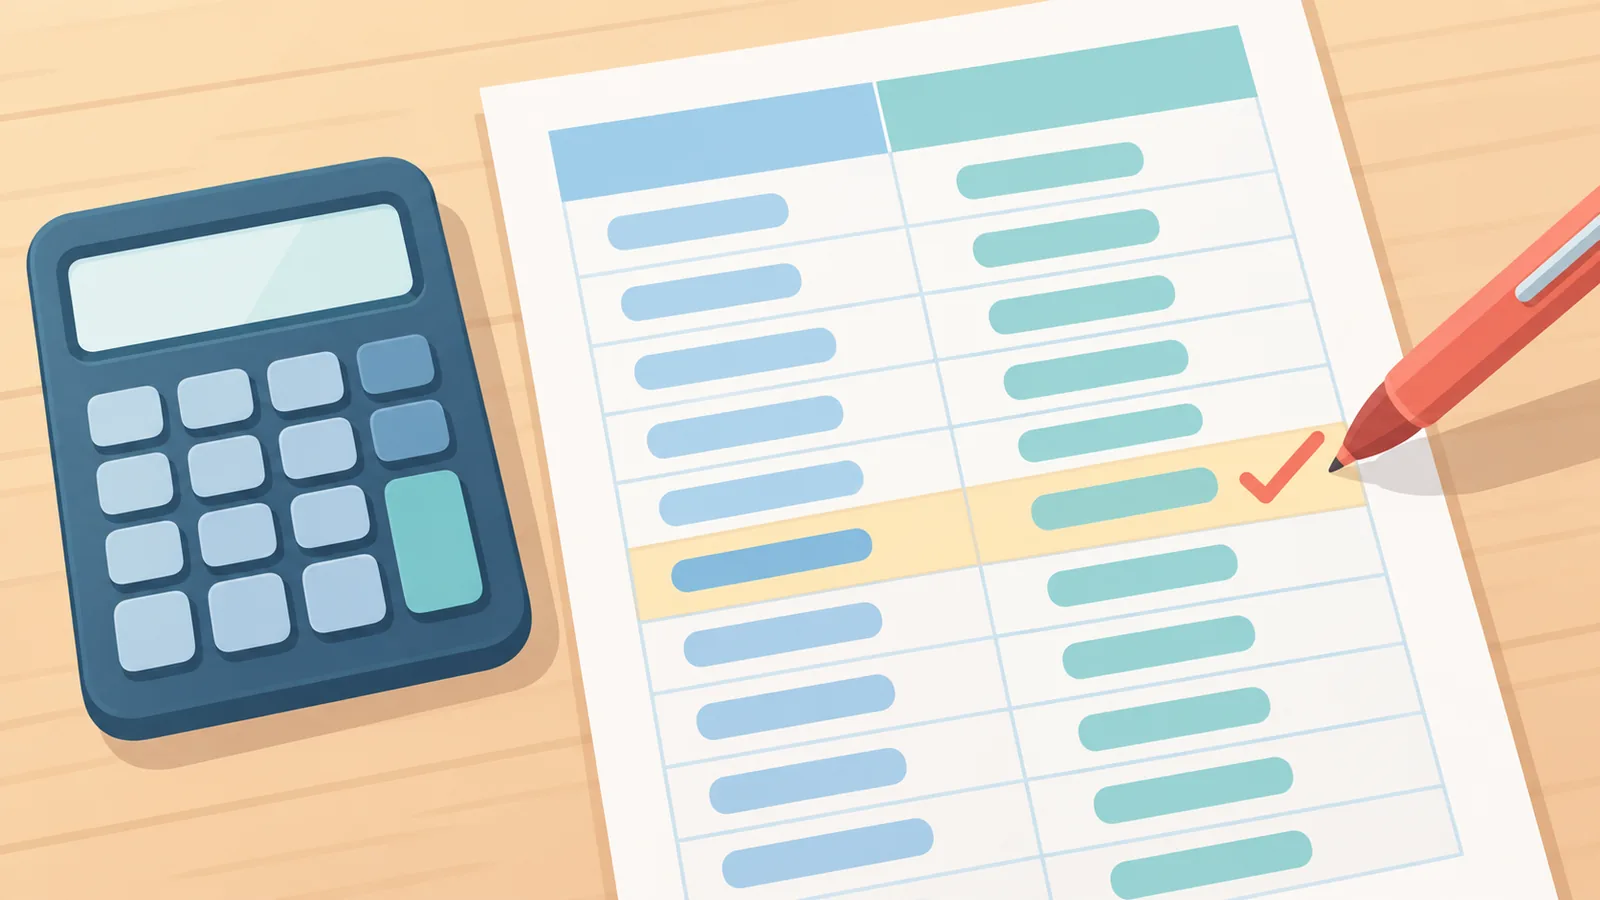
| Kryterium | Odliczenie (deduction) | Ulga podatkowa (credit) |
|---|---|---|
| Co obniża | Dochód do opodatkowania | Podatek do zapłaty |
| Kiedy działa | Przed obliczeniem podatku | Po obliczeniu podatku |
| Czy 1 USD = 1 USD podatku | Nie, zależy od stawki i sytuacji | Tak, pomniejsza podatek wprost |
| Przykład skutku | Dochód 60 000 USD spada do 55 000 USD przy odliczeniu 5 000 USD | Podatek do zapłaty maleje o kwotę ulgi |
Odliczenie standardowe czy szczegółowe – pierwszy wybór
Podatnik zwykle wybiera między odliczeniem standardowym (stała kwota zależna od statusu) a odliczeniami szczegółowymi (suma faktycznych, kwalifikujących się wydatków). Kwoty odliczenia standardowego za 2025 r. podaje IRS [1]:
| Status rozliczenia | Odliczenie standardowe za 2025 r. |
|---|---|
| Osoba samotna (single) / małżeństwa rozliczające się osobno | 15 750 USD |
| Małżeństwa rozliczające się wspólnie / kwalifikujący się owdowiały małżonek | 31 500 USD |
| Głowa gospodarstwa domowego (head of household) | 23 625 USD |
IRS wskazuje, że gdy kwalifikujące się wydatki są wyższe niż odliczenie standardowe, odliczenia szczegółowe mogą obniżyć podatek bardziej [1]. Mini-test decyzyjny:
- Zsumuj wszystkie wydatki, które kwalifikują się do odliczeń szczegółowych.
- Porównaj sumę z kwotą odliczenia standardowego dla swojego statusu.
- Jeśli suma jest wyższa, rozważ odliczenia szczegółowe. Jeśli niższa, odliczenie standardowe zwykle będzie korzystniejsze.
🛒 Polecany Produkt
Co można odliczyć przy odliczeniach szczegółowych
IRS wymienia wśród przykładów odliczeń szczegółowych m.in. darowizny na cele charytatywne, odsetki od kredytu hipotecznego oraz wydatki medyczne powyżej określonego progu [1]. Każdy z tych tytułów ma własne zasady, a wydatek trzeba umieć udokumentować.
Progi i limity zmieniają się i zależą od sytuacji podatnika, dlatego przed rozliczeniem warto sprawdzić aktualne instrukcje IRS zamiast opierać się na liczbach zapamiętanych z innych źródeł.
Odliczenia dla osób prowadzących działalność
Osoby prowadzące działalność również obniżają dochód odliczeniami, a IRS podkreśla, że koszty i straty trzeba potwierdzić dokumentami [3]. Kluczowy jest związek wydatku z działalnością.
Nie każdy wydatek prywatny jest kosztem firmowym. Kolacja dla rodziny, zakupy domowe czy prywatny sprzęt nie stają się odliczeniem tylko dlatego, że zostały opłacone z konta firmowego. Przed rozliczeniem zadaj sobie pytanie, jakiemu celowi biznesowemu służył wydatek i czy potrafisz to wykazać.
Samochód używany służbowo i prywatnie
Według IRS koszty samochodu używanego w działalności można zazwyczaj wyliczyć jedną z dwóch metod: standardową stawką za milę albo kosztami rzeczywistymi [4]. Konkretną stawkę za milę należy sprawdzić na stronie IRS dla właściwego roku.
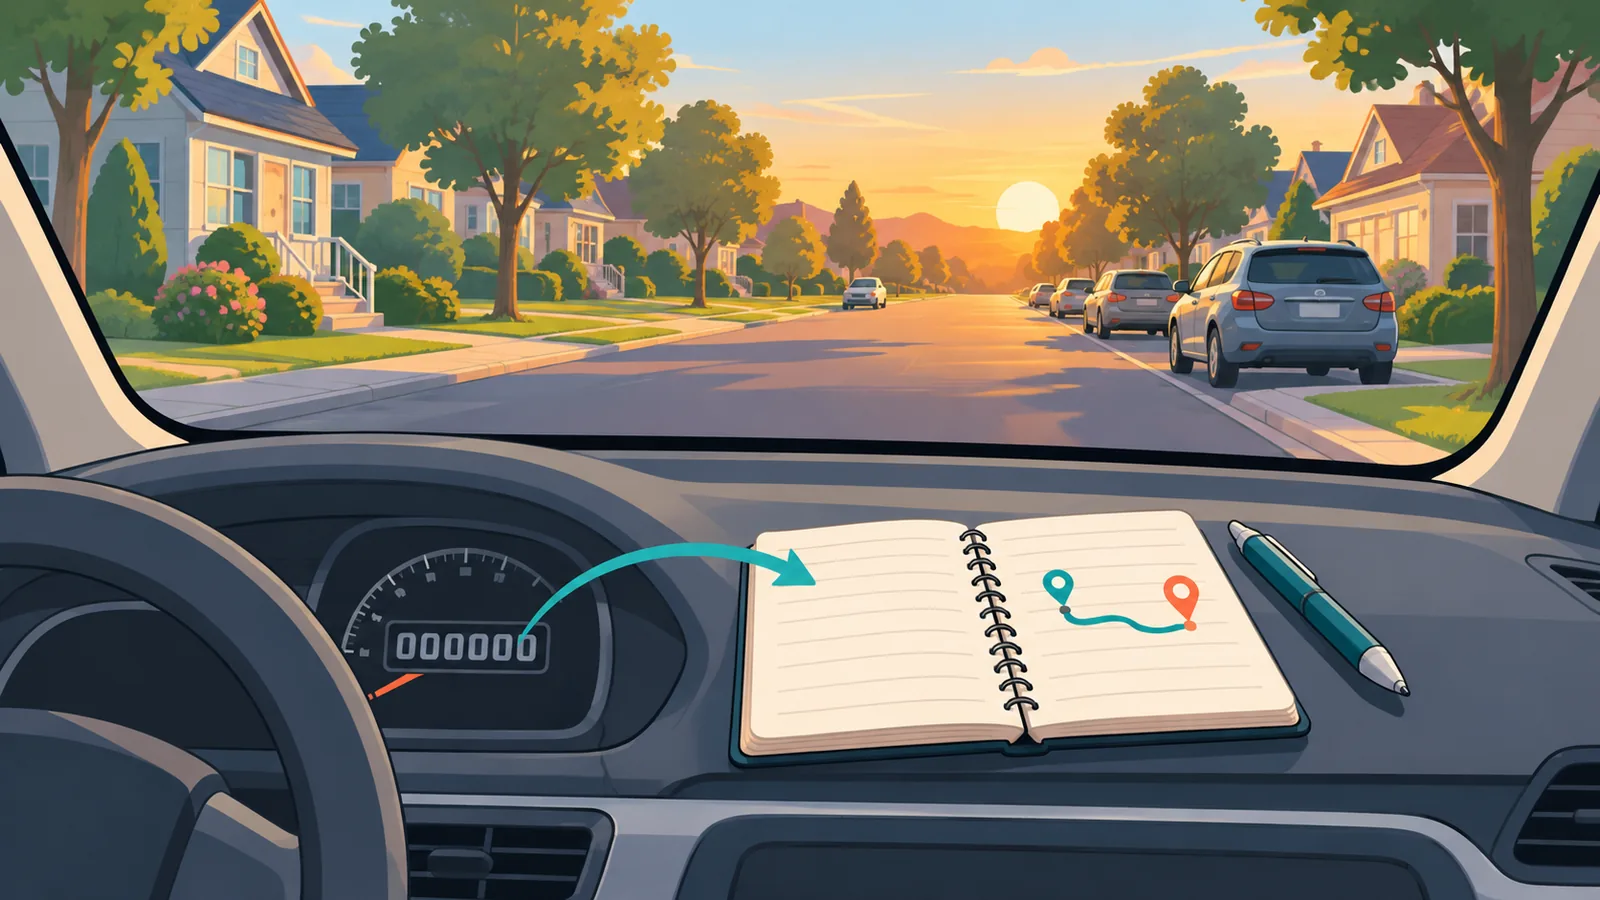
Gdy auto służy i do pracy, i do celów prywatnych, odliczyć można tylko część służbową, a potwierdza ją ewidencja [4]. Hipotetyczny przykład proporcji: jeśli ewidencja pokazuje, że 40% jazd to jazdy służbowe, do rachunku wchodzi tylko ta część kosztów, a pozostałe 60% pozostaje wydatkiem prywatnym. Liczba 40% jest tu wyłącznie ilustracją, a nie wartością z przepisów.
Dokumentacja: co przechowywać i jak to sprawdzić
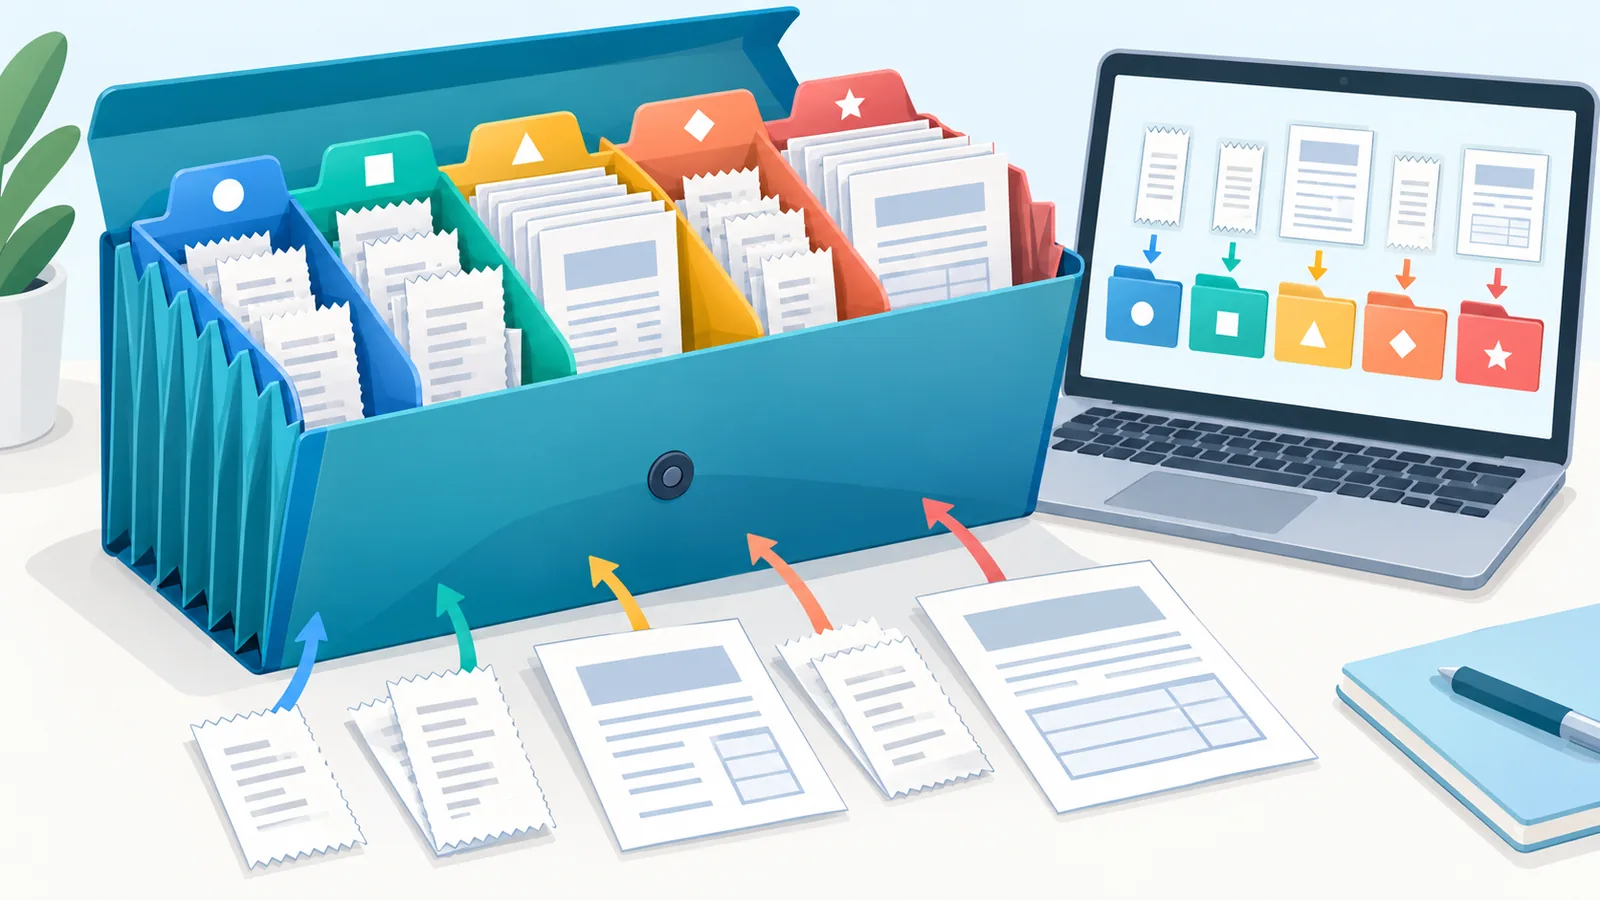
Zarówno w materiałach dla osób fizycznych, jak i dla firm IRS zaznacza, że odliczenie wymaga dokumentów potwierdzających wydatek lub stratę [1][3][4]. Checklista:
- dowody zapłaty (wyciągi, potwierdzenia przelewów, paragony),
- faktury i rachunki,
- ewidencja przebiegu samochodu z datami i celem jazd,
- krótki opis celu każdego wydatku,
- daty transakcji.
Kontrola przed rozliczeniem: (1) czy wydatek kwalifikuje się do odliczenia, (2) czy mam dokument, który to potwierdza, (3) czy wyłączyłem część prywatną.
Najczęstsze pytania (FAQ) i błędy
Czy odliczenie zwraca całą kwotę wydatku?
Nie. Obniża dochód do opodatkowania, więc oszczędność zależy od stawki i sytuacji podatnika.
Czym różni się odliczenie od ulgi?
Odliczenie zmniejsza dochód, a ulga zmniejsza podatek wprost (zob. tabela w sekcji 4).
Co wybrać: odliczenie standardowe czy szczegółowe?
Porównaj sumę kwalifikujących się wydatków z kwotą odliczenia standardowego dla swojego statusu (zob. sekcja 5).
Czy mogę odliczyć wydatki prywatne jako firmowe?
Nie, jeśli nie mają związku z działalnością i nie masz na nie dokumentów.
Czy to dotyczy polskiego PIT?
Nie. Tekst opisuje wyłącznie przepisy federalne USA. W sprawie własnego rozliczenia sprawdź przepisy swojego kraju lub skonsultuj się z doradcą podatkowym.
Tekst ma charakter informacji ogólnej i nie stanowi porady podatkowej.
Zasady i kwoty zmieniają się z roku na rok. Przed rozliczeniem sprawdź aktualne informacje na stronie IRS.
Źródła
- IRS – Credits and deductions for individuals
- LegalClarity – How Do Write-Offs Work? Tax Deductions Explained (źródło poglądowe, użyte wyłącznie do przykładu liczbowego)
- IRS – Credits and deductions for businesses
- IRS – Topic no. 510, Business use of car
Wypróbuj darmowe narzędzie Atovia do tego tematu →
Chcesz więcej porównań i poradników zakupowych?
Cytowanie tego artykułu
Źródło: Atovia (Atovia). https://atovia.kr