⚠️ Ta strona łączy Cię z partnerami i rynkami afiliacyjnymi Atovia. Możemy otrzymać prowizję od partnerów afiliacyjnych za działania wykonane za pośrednictwem tych linków. Oferty rabatowe mogą się zmieniać w dowolnym momencie zgodnie z polityką! Możesz być spokojny, nie ma dla Ciebie żadnych dodatkowych kosztów! Mamy nadzieję, że oszczędzi Ci to czas w znajdowaniu właściwych przedmiotów!
Większość założycieli, którzy zaczynają zbierać pierwsze pieniądze, ma ten sam kłopot: nie wiadomo, od czego zacząć ani po czym poznać, że jest się gotowym na rozmowy z inwestorami. Ten poradnik porządkuje cały proces w kolejności, w jakiej zwykle się go przechodzi, i podaje konkretne kryteria oraz listy kontrolne. Uwaga: przykłady dotyczące SAFE pochodzą z rynku amerykańskiego i nie zastępują porady prawnej dla spółki działającej w Polsce.
- Czym jest pre-seed i po co powstaje ta runda
- Jakie dowody zebrać, zanim zaczniesz rozmowy z inwestorami
- Ile pieniędzy zebrać: liczenie od celu na kolejną rundę
- Pitch deck i krótkie podsumowanie biznesu, które zrozumiesz bez prezentacji
- Lista inwestorów i sposób docierania do nich
- Przebieg procesu: rozmowy prowadzone równolegle
- SAFE i rozwodnienie udziałów: jak to policzyć
- SAFE a runda wyceniona: tabela porównawcza
- Dokumenty do sprawdzenia przed podpisaniem umowy
- Najczęstsze błędy przy zbieraniu pre-seed
- Wsparcie dla założycieli: gdzie szukać pomocy
- FAQ
- Źródła
- Pre-seed służy do zebrania dowodów, które będą potrzebne w kolejnej rundzie inwestycyjnej.
- Kwotę liczy się od celu i kosztów jego osiągnięcia, z zapasem na opóźnienia.
- Pitch deck powinien być zrozumiały bez osoby, która go prezentuje.
- SAFE to prawo do przyszłych akcji, a nie akcje przed konwersją.
- Dokumenty i kwestie prawne sprawdź z prawnikiem właściwym dla siedziby Twojej spółki.
Czym jest pre-seed i po co powstaje ta runda
Według przewodnika Foundersbase pre-seed to etap finansowania na poziomie pomysłu lub prototypu, w którym celem jest zebranie dowodów potrzebnych do kolejnej rundy, czyli rundy seed [S1]. Zmienia to perspektywę: nie zbierasz pieniędzy „na rozkręcenie firmy w ogóle”, tylko na wykazanie konkretnych rzeczy, które kolejny inwestor będzie chciał zobaczyć.
To opis z jednego przewodnika, a nie rynkowy standard. Definicje i oczekiwania różnią się w zależności od kraju, branży i inwestora.
Jakie dowody zebrać, zanim zaczniesz rozmowy z inwestorami
Jako przykłady wczesnych dowodów popytu źródło wymienia prototyp, listę oczekujących oraz mały pilotaż [S1]. Zanim umówisz pierwsze spotkanie, przejdź przez prostą listę kontrolną „co mam, czego brakuje”:
- Prototyp lub działająca wersja demonstracyjna, którą można pokazać na żywo.
- Lista osób lub firm zainteresowanych produktem, na przykład zapisy na listę oczekujących.
- Mały pilotaż z realnym użytkownikiem lub klientem i spisanymi wnioskami.
- Rozmowy z potencjalnymi klientami, z których wynika, jaki problem naprawdę ich boli.
Kryterium oceny jest jedno: czy dany dowód pokazuje, że klient chce tego produktu, a nie tylko że pomysł wydaje się ciekawy. Zapis na listę to słabszy sygnał niż klient, który zgodził się wziąć udział w pilotażu. Jeśli większość pozycji na liście wciąż jest pusta, rozważ najpierw dopracowanie dowodów, a dopiero potem rozpoczęcie rundy.
Ile pieniędzy zebrać: liczenie od celu na kolejną rundę
Przewodnik Foundersbase proponuje liczyć kwotę wstecz: najpierw ustal, jaki wynik chcesz pokazać w następnej rundzie, potem oszacuj koszt i czas jego osiągnięcia, a na końcu dodaj zapas na opóźnienia planu [S1]. Jako punkt odniesienia wskazuje się horyzont 12–18 miesięcy zapasu gotówki (runway), ale to wartość orientacyjna, zależna od branży, zespołu i kosztów, a nie średnia rynkowa [S1].
Prosty wzór roboczy: miesięczne koszty × liczba miesięcy do celu + bufor = kwota rundy.
Przykład ilustracyjny z wymyślonymi liczbami (nie są to dane rynkowe): jeśli zespół wydaje 40 tys. zł miesięcznie, a osiągnięcie celu zajmie 14 miesięcy, koszty wyniosą 560 tys. zł. Przy buforze na opóźnienia rzędu 20% dochodzimy do ok. 672 tys. zł. Wysokość buforu to założenie na potrzeby przykładu, a nie zalecenie ze źródła.
Dobra kalkulacja ma też plan wykorzystania środków: inwestor chce wiedzieć, na co pójdą pieniądze [S5].
Pitch deck i krótkie podsumowanie biznesu, które zrozumiesz bez prezentacji
Źródło zaleca przygotowanie trzech rzeczy: listy inwestorów, krótkiego podsumowania biznesu oraz pitch decku, który da się zrozumieć bez prezentującego go założyciela [S1]. Deck często trafia do inwestora mailem i jest czytany sam, bez Twojego komentarza.
Prosty sprawdzian (rada redakcyjna, nie dane ze źródła): daj deck osobie spoza branży i poproś, aby po przeczytaniu własnymi słowami opisała problem, klienta oraz sposób, w jaki wykorzystasz pozyskane środki. Jeśli któraś odpowiedź jest niejasna, popraw odpowiedni slajd. Plan wykorzystania środków warto mieć gotowy już na tym etapie [S5].
Lista inwestorów i sposób docierania do nich
Lista inwestorów to nie wszyscy, których uda się znaleźć, lecz ci, którzy pasują do Twojego etapu i branży. Dla każdej pozycji zapisz: kim jest inwestor, w co inwestował wcześniej, jak można się z nim skontaktować (na przykład przez wspólnego znajomego) oraz status rozmowy.
Źródła, z których korzystamy, nie wskazują „właściwej” liczby inwestorów do kontaktu, więc nie traktuj żadnej cyfry jako normy. Dobra wiadomość otwierająca jest krótka: jedno zdanie o problemie, jedno o dowodach (na przykład wynik pilotażu), jedno o tym, dlaczego piszesz właśnie do tej osoby, oraz prośba o krótką rozmowę z dołączonym podsumowaniem biznesu.
Przebieg procesu: rozmowy prowadzone równolegle
Przewodnik Foundersbase zaleca, by spotkania z inwestorami prowadzić równolegle, a nie jedno po drugim [S1]. Dzięki temu proces nie rozciąga się w nieskończoność, a Ty masz lepszy obraz zainteresowania.
Szkic harmonogramu (propozycja autora, nie fakt ze źródła):
🛒 Polecany Produkt
- Tydzień 1: finalizacja decku, podsumowania biznesu i listy inwestorów.
- Tydzień 2: wysłanie pierwszych wiadomości i umawianie rozmów.
- Tygodnie 3–4: rozmowy z inwestorami, uzupełnianie brakujących informacji.
- Tygodnie 5–6: omówienie warunków, przegląd prawny i dokumentów.
Po każdej rozmowie zapisz odpowiedzi inwestora, jego zastrzeżenia oraz uzgodniony następny krok z datą. Bez takich notatek szybko gubi się, na jakim etapie jest każda rozmowa.
SAFE i rozwodnienie udziałów: jak to policzyć
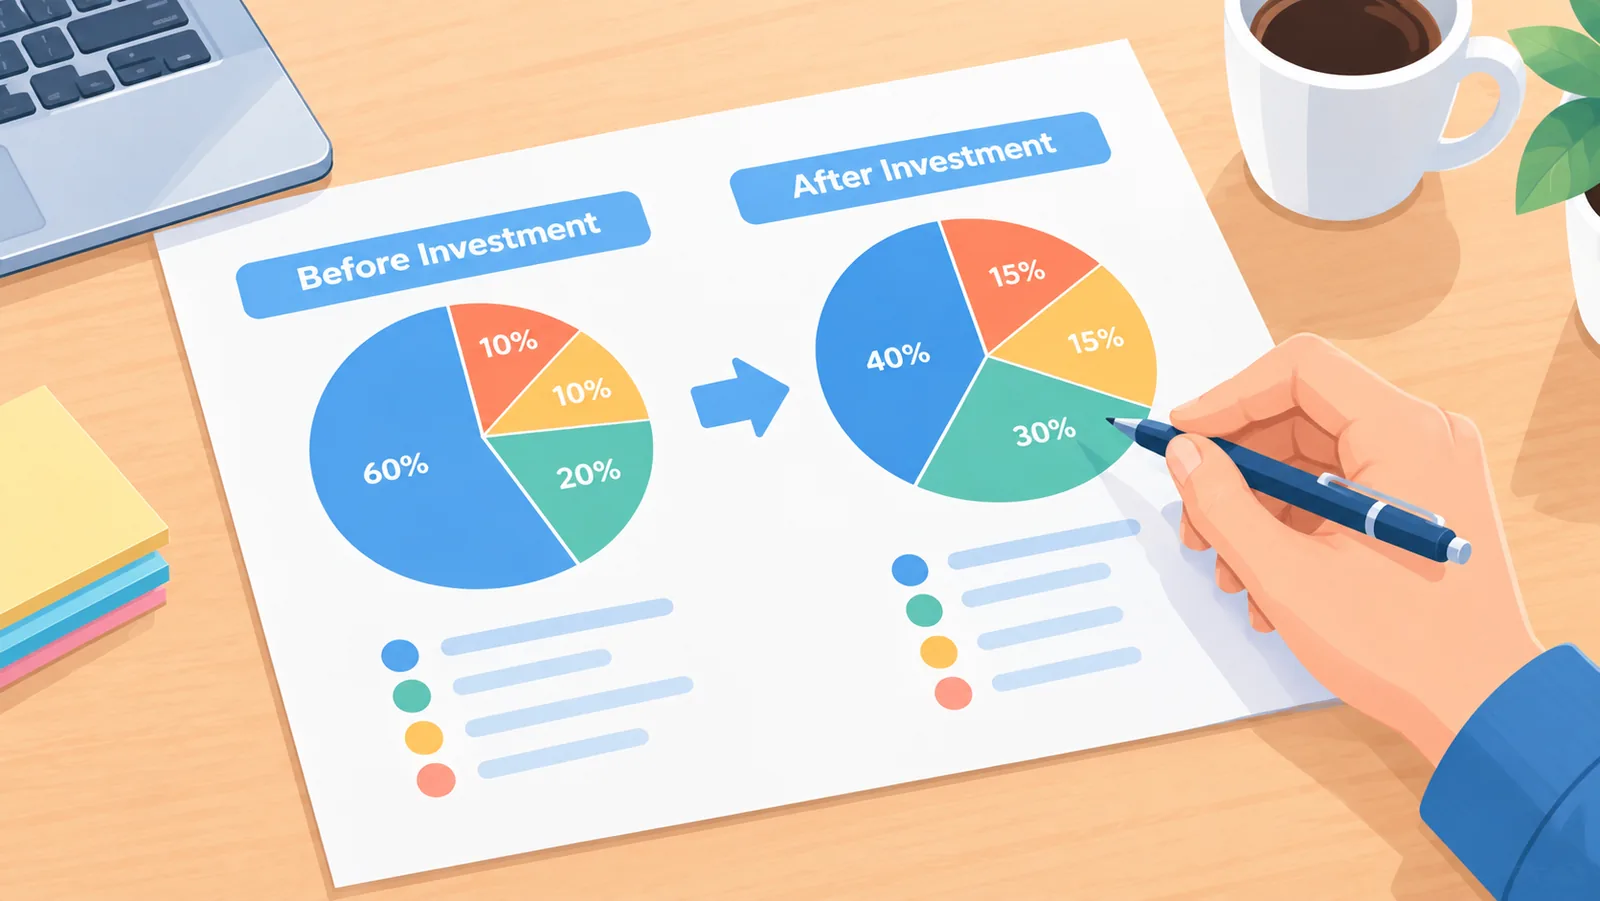
Według Y Combinator SAFE to umowa, w której inwestor wpłaca pieniądze teraz, a w zamian dostaje prawo do akcji w przyszłości; sam SAFE nie jest akcjami przed konwersją [S2]. W amerykańskim wzorze post-money SAFE udział sprzedawany liczy się jako kwota inwestycji podzielona przez pułap wyceny (cap) [S2].
Przykład z materiałów YC: inwestycja 1 mln USD przy capie 6,7 mln USD daje około 15% [S2]. To wyłącznie ilustracja wynikająca z konkretnych warunków amerykańskiego wzoru, a nie typowe warunki pre-seed ani wartości, których można oczekiwać.
Zanim zastosujesz taki instrument w spółce działającej w Polsce, skonsultuj go z prawnikiem znającym prawo właściwe dla Twojej spółki. Opisy SAFE i spółek w naszych źródłach odzwierciedlają realia amerykańskie i nie są uniwersalnym wzorem [S1][S2].
SAFE a runda wyceniona: tabela porównawcza
| Kryterium | SAFE | Runda wyceniona |
|---|---|---|
| Czym jest instrument | Umowa dająca prawo do przyszłych akcji [S2] | Zależy od umowy i prawa właściwego dla spółki |
| Kiedy powstają akcje | Dopiero po konwersji; wcześniej SAFE nie jest akcjami [S2] | Zależy od umowy i prawa właściwego dla spółki |
| Jak liczy się udział | W amerykańskim post-money SAFE: kwota inwestycji ÷ cap [S2] | Zależy od warunków uzgodnionych w umowie |
| Na co uważać | Zgodność umowy z prawem właściwym dla spółki | Warunki umowy i zapisy o strukturze udziałowej |
| Rola prawnika | Weryfikacja przed użyciem w polskiej lub koreańskiej spółce | Przegląd umowy i dokumentów spółki [S5] |
Wniosek: wybór instrumentu zależy od prawa, siedziby spółki i warunków samej umowy. SAFE nie jest standardem ani uniwersalnie dostępnym rozwiązaniem w Polsce czy w Korei.
Dokumenty do sprawdzenia przed podpisaniem umowy
Praktyczne materiały kancelarii Lowenstein Sandler zwracają uwagę na plan wykorzystania środków, uporządkowane zapisy o udziałach spółki, dokumenty potrzebne podczas badania spółki przez inwestora (due diligence) oraz potrzebę przeglądu prawnego [S5]. Lista kontrolna:
- Dokumenty rejestrowe spółki i jej aktualne dane.
- Zapisy o strukturze udziałowej: kto ma jakie udziały lub akcje i na jakich zasadach.
- Prawa własności intelektualnej: kto jest ich właścicielem i czy wynika to z dokumentów.
- Plan wykorzystania środków z rundy.
- Komplet dokumentów do due diligence, ułożony w jednym miejscu.
- Przegląd prawny projektu umowy inwestycyjnej.
Zanim podpiszesz cokolwiek, skompletuj powyższą listę i umów konsultację z prawnikiem. Praktyczne omówienie przygotowań znajdziesz w materiale kancelarii Lowenstein Sandler (w języku angielskim).
Najczęstsze błędy przy zbieraniu pre-seed
- Kwota bez uzasadnienia: brak powiązania z celem na kolejną rundę i z kosztami [S1].
- Brak dowodów popytu: sam pomysł bez prototypu, listy oczekujących czy pilotażu [S1].
- Deck zależny od prezentera, którego nie da się zrozumieć po samodzielnym przeczytaniu [S1].
- Kopiowanie amerykańskich wzorów umów bez weryfikacji prawnej [S2].
- Nieuporządkowane zapisy o udziałach i prawach własności intelektualnej [S5].
Wsparcie dla założycieli: gdzie szukać pomocy
Dla porównania, w Korei Południowej platforma K-Startup oferuje kurs „Pozyskiwanie inwestycji i strategia wyjścia”, obejmujący m.in. proces inwestycyjny i sporządzanie umów inwestycyjnych [S3], a Centrum Jednego Okienka dla startupów wskazuje pomoc w strategii pozyskiwania inwestycji oraz wsparcie prawne przy umowach i negocjacjach rundy [S4]. Te programy dotyczą spółek koreańskich. Jeśli Twoja spółka działa w Polsce, poszukaj lokalnych odpowiedników i samodzielnie sprawdź ich zakres oraz warunki.
FAQ
Czym jest runda pre-seed?
To wczesny etap finansowania, na którym zbiera się dowody potrzebne do kolejnej rundy seed [S1].
Jak policzyć kwotę rundy?
Od celu: ustal, co chcesz pokazać w następnej rundzie, oszacuj koszt i czas jego osiągnięcia, a następnie dodaj bufor na opóźnienia [S1].
Czy 12–18 miesięcy runway to reguła?
Nie. To orientacyjny punkt odniesienia, który zależy od branży, zespołu i kosztów [S1].
Czym SAFE różni się od akcji?
SAFE daje prawo do przyszłych akcji i przed konwersją nie jest akcjami [S2].
Czy mogę użyć amerykańskiego SAFE w polskiej spółce?
Wymaga to weryfikacji prawnej i nie ma gwarancji, że wzór sprawdzi się w Twojej spółce. Skonsultuj się z prawnikiem znającym prawo właściwe dla Twojej spółki [S2].
Źródła
- [S1] Foundersbase – How to Raise a Pre-Seed Round for Your Startup
- [S2] Y Combinator – The SAFE: The standard way startups raise money
- [S3] K-Startup Creative Edu – kurs o pozyskiwaniu inwestycji i strategii wyjścia
- [S4] K-Startup – Centrum Jednego Okienka, obszar pozyskiwania inwestycji
- [S5] Lowenstein Sandler LLP – Preparing for a Pre-Seed Financing Round (PDF)
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani inwestycyjnej.
Chcesz więcej porównań i poradników zakupowych?
Cytowanie tego artykułu
Źródło: Atovia (Atovia). https://atovia.kr