⚠️ Ta strona łączy Cię z partnerami i rynkami afiliacyjnymi Atovia. Możemy otrzymać prowizję od partnerów afiliacyjnych za działania wykonane za pośrednictwem tych linków. Oferty rabatowe mogą się zmieniać w dowolnym momencie zgodnie z polityką! Możesz być spokojny, nie ma dla Ciebie żadnych dodatkowych kosztów! Mamy nadzieję, że oszczędzi Ci to czas w znajdowaniu właściwych przedmiotów!
- Dlaczego prawidłowe zgłoszenie szkody ma znaczenie
- Czym jest zgłoszenie szkody i kiedy je składać
- Krok po kroku – jak zgłosić szkodę
- Jakie dokumenty są potrzebne
- Terminy i czas oczekiwania na decyzję
- Najczęstsze błędy przy zgłaszaniu szkody
- Szkoda komunikacyjna a majątkowa – porównanie
- Co zrobić, gdy ubezpieczyciel odmawia wypłaty
- Praktyczna checklista zgłoszenia szkody
- Najczęściej zadawane pytania
- Zgłoś szkodę jak najszybciej – im dłużej zwlekasz, tym trudniej ustalić okoliczności zdarzenia.
- Ubezpieczyciel ma zwykle 30 dni na wypłatę odszkodowania od dnia zgłoszenia, a w skomplikowanych przypadkach termin może wydłużyć się do 90 dni.
- Skompletuj dokumenty jeszcze przed kontaktem z ubezpieczycielem – przyspieszy to cały proces.
- Jeśli ubezpieczyciel odmawia wypłaty, masz prawo złożyć odwołanie, a następnie skargę do Rzecznika Finansowego.
Dlaczego prawidłowe zgłoszenie szkody ma znaczenie
Sposób, w jaki zgłosisz szkodę, wpływa bezpośrednio na to, jak szybko i w jakiej wysokości otrzymasz odszkodowanie. Brakujący dokument, źle opisane okoliczności zdarzenia albo zgłoszenie po terminie mogą wydłużyć całą procedurę o tygodnie, a w niektórych przypadkach nawet obniżyć wysokość wypłaty.
Ten poradnik prowadzi przez cały proces krok po kroku – od momentu zdarzenia aż po odbiór odszkodowania lub, jeśli to konieczne, odwołanie od decyzji ubezpieczyciela.
Czym jest zgłoszenie szkody i kiedy je składać
Zgłoszenie szkody to formalne poinformowanie ubezpieczyciela o zdarzeniu objętym ochroną ubezpieczeniową – kolizji, zalaniu, pożarze, kradzieży czy innym uszkodzeniu mienia lub zdrowia. Zgłoszenie uruchamia procedurę likwidacji szkody, czyli proces ustalania odpowiedzialności i wysokości odszkodowania.
Termin na samo zgłoszenie zależy od rodzaju polisy i jest określany w Ogólnych Warunkach Ubezpieczenia (OWU) – zwykle wynosi od kilku dni do miesiąca od zdarzenia. Zasada jest prosta: im szybciej zgłosisz szkodę, tym łatwiej udokumentować okoliczności i uniknąć sporu z ubezpieczycielem.
Krok po kroku – jak zgłosić szkodę
Proces zgłoszenia wygląda podobnie niezależnie od towarzystwa ubezpieczeniowego:
- Zabezpiecz miejsce zdarzenia i zrób zdjęcia uszkodzeń oraz otoczenia.
- Skontaktuj się z ubezpieczycielem – wybierz formularz online, infolinię, e-mail, aplikację mobilną lub wizytę w oddziale.
- Wypełnij formularz zgłoszeniowy, podając dane polisy, opis okoliczności i dane kontaktowe.
- Dołącz zdjęcia i posiadane dokumenty (oświadczenie sprawcy, notatkę policyjną, kosztorys).
- Zachowaj numer sprawy, który otrzymasz po wysłaniu zgłoszenia – umożliwia śledzenie statusu.
Formularz online jest zwykle najszybszą opcją i zajmuje kilkanaście minut, natomiast zgłoszenie telefoniczne bywa wygodniejsze, gdy zdarzenie wymaga natychmiastowej konsultacji z konsultantem.
Jakie dokumenty są potrzebne
Zakres dokumentów zależy od rodzaju szkody, ale najczęściej potrzebne są:
- Numer polisy i dane ubezpieczonego.
- Dowód osobisty lub inny dokument potwierdzający tożsamość.
- Oświadczenie sprawcy zdarzenia lub notatka policyjna (przy szkodach komunikacyjnych).
- Dokumentacja fotograficzna uszkodzeń i miejsca zdarzenia.
- Kosztorys naprawy lub faktury za usunięcie szkody.
- Numer rachunku bankowego do wypłaty odszkodowania.
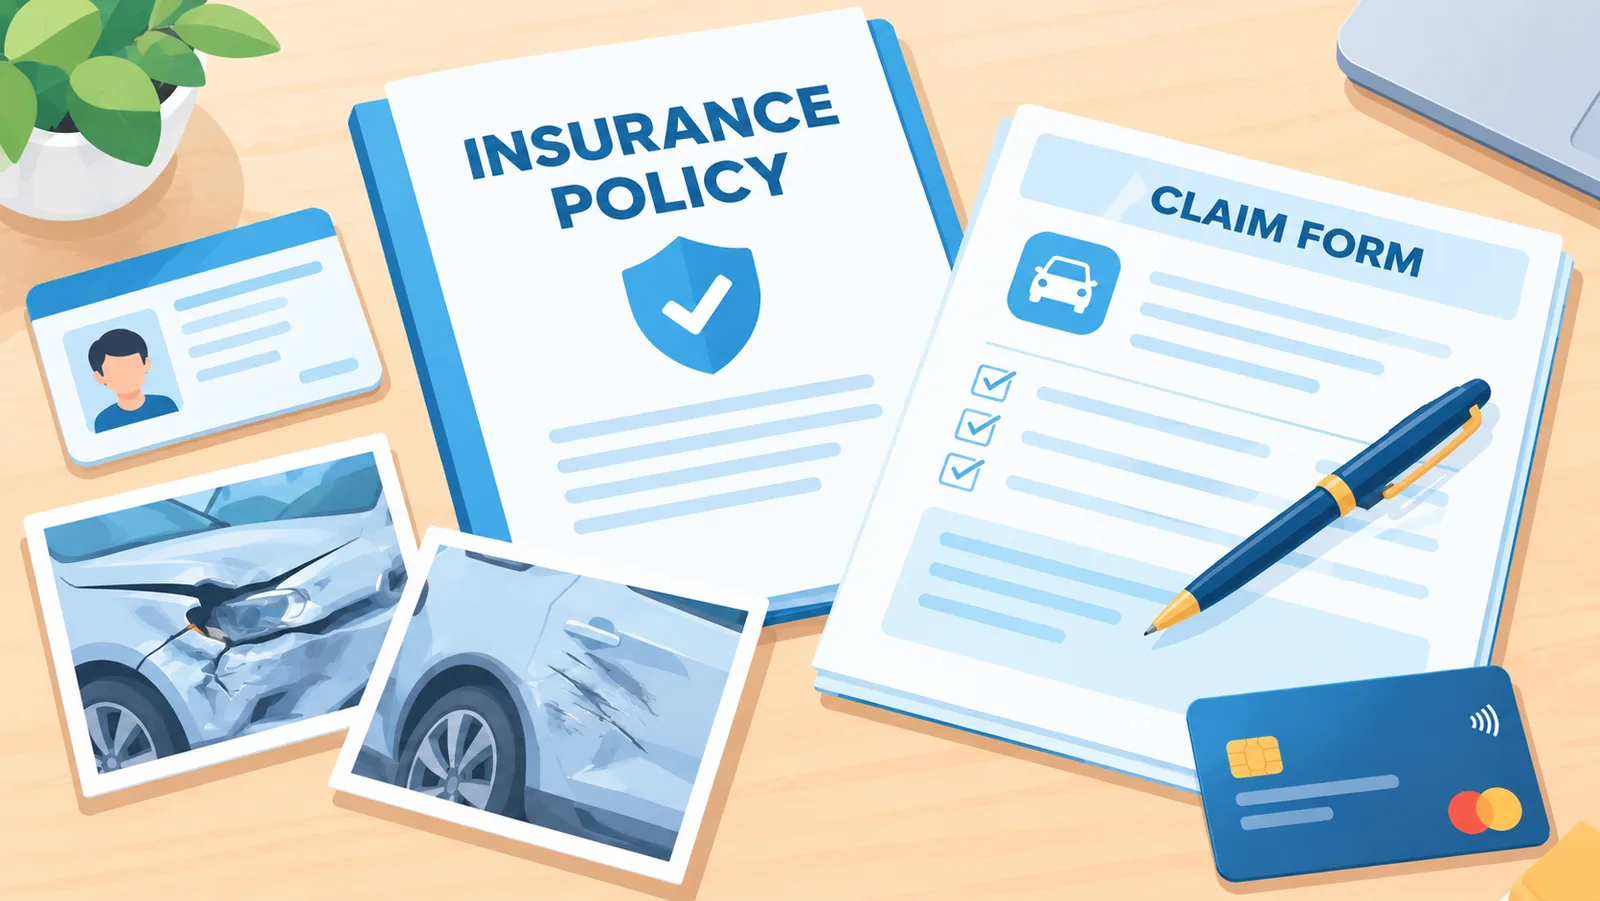
Przy szkodach majątkowych, takich jak zalanie czy pożar, dodatkowo warto przygotować dokumenty potwierdzające prawo własności oraz wartość uszkodzonego mienia.
Terminy i czas oczekiwania na decyzję
Zgodnie z przepisami ubezpieczyciel ma zwykle 30 dni na wypłatę odszkodowania licząc od dnia zgłoszenia szkody. Jeśli wyjaśnienie okoliczności wymaga więcej czasu, termin może zostać wydłużony do 90 dni, przy czym w tym czasie powinna zostać wypłacona bezsporna część odszkodowania.
🛒 Polecany Produkt
Jeśli termin mija, a Ty nie masz decyzji ani żadnej wypłaty, masz prawo pisemnie wezwać ubezpieczyciela do zapłaty, powołując się na odpowiedni przepis, oraz zażądać odsetek ustawowych za opóźnienie.
Najczęstsze błędy przy zgłaszaniu szkody
Poniższe błędy najczęściej opóźniają wypłatę odszkodowania:
- Zbyt późne zgłoszenie szkody, po upływie terminu określonego w OWU.
- Brak dokumentacji fotograficznej miejsca zdarzenia.
- Niedokładny opis okoliczności, który nie zgadza się z późniejszymi zeznaniami.
- Naprawa pojazdu lub mienia przed przeprowadzeniem oględzin przez ubezpieczyciela.
- Brak numeru rachunku bankowego lub błędne dane kontaktowe w formularzu.
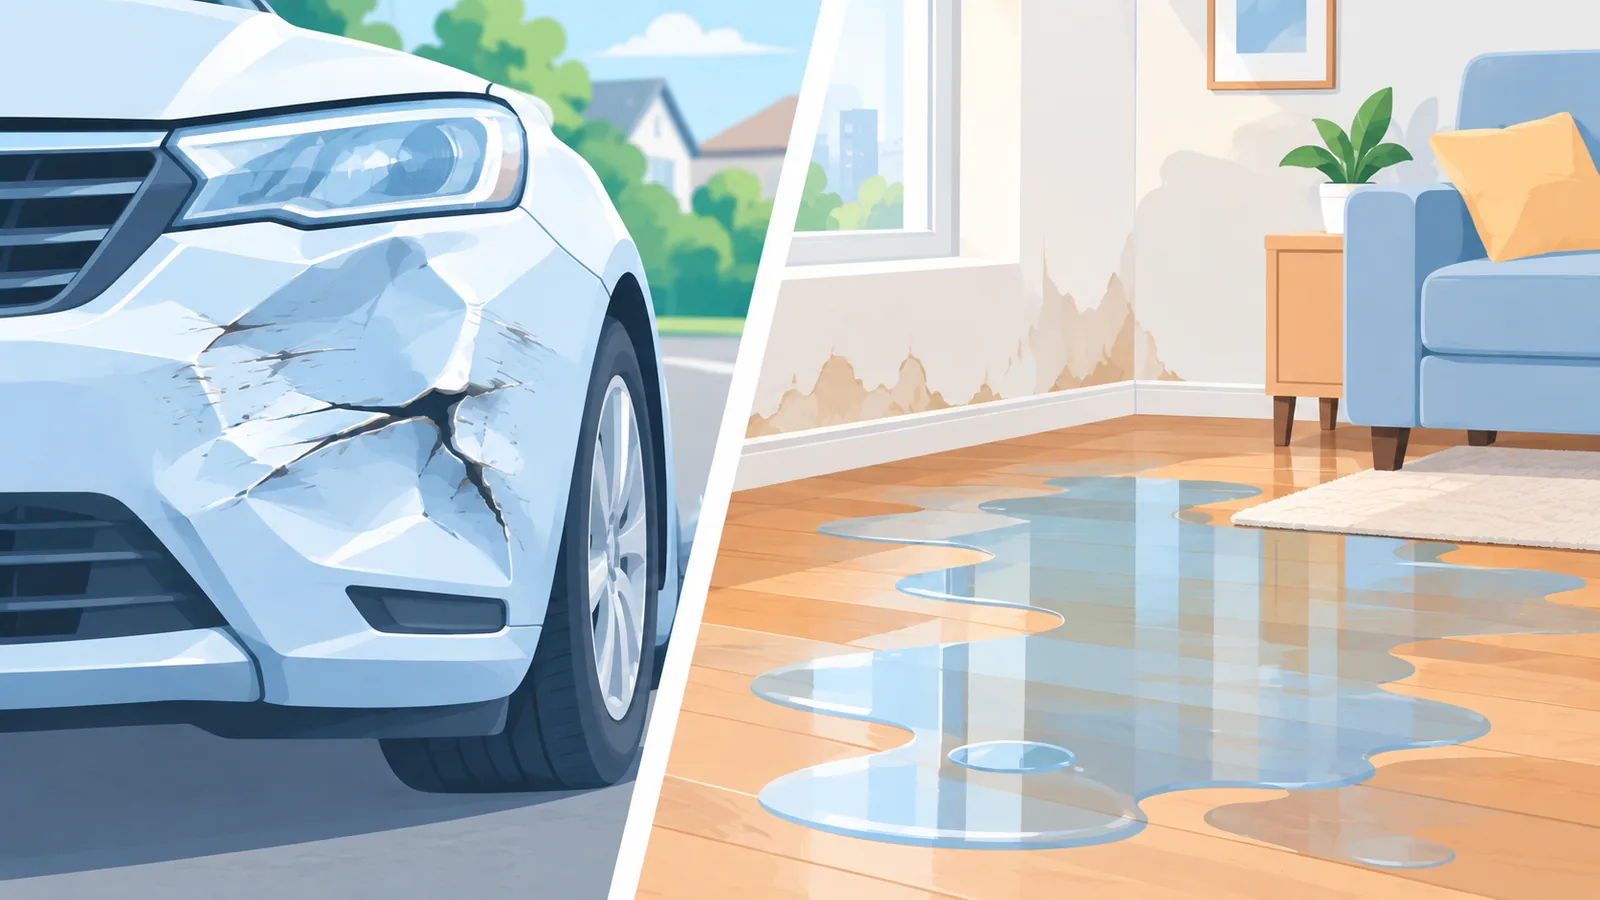
Szkoda komunikacyjna a majątkowa – porównanie
| Kryterium | Szkoda komunikacyjna | Szkoda majątkowa |
|---|---|---|
| Kluczowe dokumenty | Oświadczenie sprawcy lub notatka policyjna, dane pojazdu | Dowód własności, dokumentacja fotograficzna zniszczeń |
| Typowy termin wypłaty | 30 dni, w wyjątkach do 90 dni | 30 dni, w wyjątkach do 90 dni |
| Sposób zgłoszenia | Online, telefonicznie, osobiście | Online, telefonicznie, osobiście |
| Dodatkowe oględziny | Rzeczoznawca lub warsztat partnerski | Rzeczoznawca na miejscu zdarzenia |
Co zrobić, gdy ubezpieczyciel odmawia wypłaty
Jeśli ubezpieczyciel odmówił wypłaty lub zaniżył kwotę odszkodowania, masz kilka możliwości działania:
- Złóż pisemne odwołanie od decyzji, powołując się na konkretne fakty, kosztorysy i dokumentację.
- Złóż reklamację – ubezpieczyciel ma obowiązek odpowiedzieć w terminie 30 dni, a w sprawach skomplikowanych do 60 dni.
- Jeśli spór się przeciąga, skorzystaj z bezpłatnej pomocy Rzecznika Finansowego poprzez stronę rf.gov.pl.
- W ostateczności możesz skierować sprawę na drogę sądową.
Praktyczna checklista zgłoszenia szkody
- Zabezpieczyłem/-am miejsce zdarzenia i zrobiłem/-am zdjęcia.
- Zebrałem/-am oświadczenie sprawcy lub notatkę policyjną.
- Mam przygotowany numer polisy i dane osobowe.
- Wybrałem/-am kanał zgłoszenia (online, telefon, oddział).
- Sprawdziłem/-am, czy formularz zawiera poprawny numer rachunku bankowego.
- Zapisałem/-am numer sprawy po wysłaniu zgłoszenia.
- Śledzę termin ustawowy i przypominam się ubezpieczycielowi w razie opóźnienia.
Najczęściej zadawane pytania
Czy mogę zgłosić szkodę bez wzywania policji?
Tak, jeśli sprawca zdarzenia podpisał oświadczenie i nie ma wątpliwości co do przebiegu zdarzenia, wezwanie policji zwykle nie jest konieczne.
Co zrobić, jeśli ubezpieczyciel przekroczy ustawowy termin wypłaty?
Warto pisemnie wezwać go do zapłaty, powołując się na obowiązujący przepis, i zażądać odsetek ustawowych za opóźnienie.
Ile czasu mam na zgłoszenie szkody?
Termin zależy od OWU konkretnej polisy, ale najlepiej zgłosić szkodę niezwłocznie po zdarzeniu, aby uniknąć problemów z ustaleniem okoliczności.
Czy zgłoszenie szkody online jest tak samo skuteczne jak telefoniczne?
Tak, formularz online jest równoważną i często szybszą metodą, pozwalającą od razu dołączyć zdjęcia i dokumenty.
- Ustawa z dnia 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych, art. 14
- Ustawa z dnia 23 kwietnia 1964 r. Kodeks cywilny, art. 817
- Ustawa z dnia 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej
Chcesz więcej porównań i poradników zakupowych?
Cytowanie tego artykułu
Źródło: Atovia (Atovia). https://atovia.kr