⚠️ Ta strona łączy Cię z partnerami i rynkami afiliacyjnymi Atovia. Możemy otrzymać prowizję od partnerów afiliacyjnych za działania wykonane za pośrednictwem tych linków. Oferty rabatowe mogą się zmieniać w dowolnym momencie zgodnie z polityką! Możesz być spokojny, nie ma dla Ciebie żadnych dodatkowych kosztów! Mamy nadzieję, że oszczędzi Ci to czas w znajdowaniu właściwych przedmiotów!
Odrzucony wniosek o pożyczkę zostawia ślad w raporcie kredytowym, a kolejne zapytania o ofertę mogą jeszcze pogorszyć ocenę. Dlatego zanim cokolwiek wyślesz, warto wiedzieć, kto naprawdę udziela pożyczki, ile ona kosztuje i które sprawdzenie zostawia ślad. Ten przewodnik porządkuje rynek brytyjski, bo to on stoi za frazą „direct lender”. Nie jest ofertą dla mieszkańców Polski ani rekomendacją konkretnej firmy.
As an Amazon Associate I earn from qualifying purchases.
🛒 Polecany Produkt
Dla czytelnika z Polski kilka pojęć wymaga objaśnienia. APR to brytyjski odpowiednik RRSO. FCA (Financial Conduct Authority) pełni rolę nadzoru nad usługami finansowymi, podobnie jak KNF. „Bad credit” oznacza słabą historię kredytową, czyli zaległości, brak historii albo wiele wniosków w krótkim czasie. Artykuł nie obiecuje, że wniosek zostanie zaakceptowany, bo decyzja zawsze należy do pożyczkodawcy.
- Czym jest pożyczka przy słabej historii kredytowej
- Pożyczkodawca bezpośredni czy pośrednik
- Rodzaje pożyczek dostępnych przy słabej historii
- Kryteria wyboru przed złożeniem wniosku
- Tabela porównawcza typów pożyczkodawców
- Miękkie i twarde sprawdzenie kredytowe
- Ukryte koszty i sygnały ostrzegawcze
- Lista kontrolna przed wnioskiem
- Jak poprawiać historię kredytową podczas spłaty
- Najczęstsze pytania
- Pożyczkodawca bezpośredni sam zawiera umowę i wypłaca środki, a pośrednik porównuje oferty lub przekazuje twój wniosek dalej.
- Status każdej firmy sprawdzisz w publicznym rejestrze FCA, zanim podasz jakiekolwiek dane.
- Kalkulator kwalifikacji korzysta z miękkiego sprawdzenia, które nie wpływa na ocenę. Pełny wniosek oznacza twarde sprawdzenie widoczne w raporcie.
- Porównuj całkowitą kwotę do spłaty, a nie tylko ratę miesięczną.
- Żądanie opłaty z góry za „gwarancję” pożyczki to klasyczny sygnał ostrzegawczy.
Czym jest pożyczka przy słabej historii kredytowej
Pożyczka dla osób ze słabą historią kredytową to produkt skierowany do klientów, którym tradycyjne banki częściej odmawiają. Pożyczkodawcy oceniają wtedy ryzyko ostrożniej, więc koszt bywa znacznie wyższy niż przy dobrej historii. Konkretnych widełek APR nie podajemy, bo zależą od oferty i profilu klienta.
Do niskiej oceny prowadzą zwykle trzy rzeczy:
- zaległości lub spóźnione płatności w przeszłości,
- brak historii kredytowej, na przykład u osoby młodej lub niedawno przybyłej do kraju,
- wiele wniosków o kredyt złożonych w krótkim czasie.
Takie pożyczki mają sens tylko wtedy, gdy znasz swój budżet i masz plan spłaty. Jeśli nie, najpierw rozważ bezpłatną pomoc doradcy dłużnego.
Pożyczkodawca bezpośredni czy pośrednik: różnica, która wpływa na koszt i prywatność
Pożyczkodawca bezpośredni udziela pożyczki własnymi środkami i sam podpisuje z tobą umowę. Pośrednik kredytowy porównuje oferty albo przekazuje wniosek innym podmiotom i sam nie wypłaca pieniędzy. Żadna z tych ról nie jest z natury lepsza: pośrednik może zaoszczędzić czas przy porównaniu, ale wiąże się z innym ryzykiem prywatności.
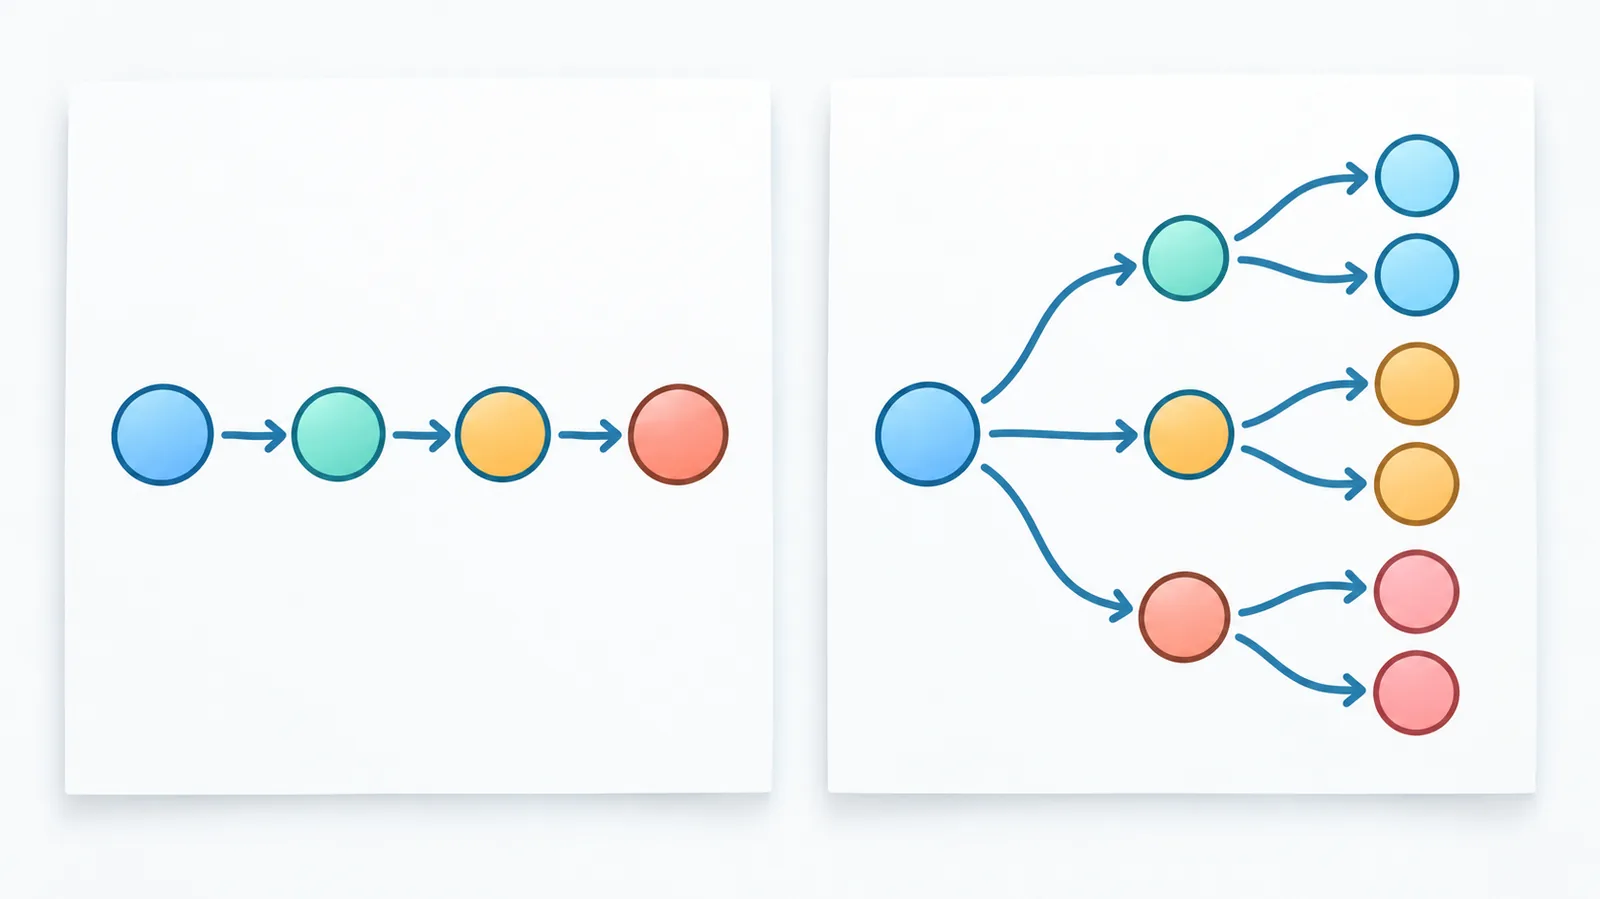
Przy pośredniku sprawdź w polityce prywatności, komu przekazuje twoje dane i czy za usługę nie pobiera opłat. Przy pożyczkodawcy bezpośrednim zwróć uwagę, jak raportuje spłaty do biur informacji kredytowej.
W obu przypadkach zacznij od rejestru FCA. Wyszukaj nazwę firmy i sprawdź, czy ma autoryzację oraz jaki zakres działalności. Pożyczkodawcy i pośrednicy kredytowi w Wielkiej Brytanii muszą ją posiadać, a brak wpisu zamyka sprawę.
Rodzaje pożyczek dostępnych przy słabej historii
Poniżej najczęstsze produkty z krótkim bilansem plusów i minusów.
- Pożyczka ratalna: stała rata i znany termin spłaty ułatwiają planowanie. Koszt przy słabej historii bywa jednak wysoki.
- Pożyczka krótkoterminowa wysokokosztowa: szybka, ale kosztowna. Regulator ustalił dla niej limity kosztów, o których piszemy niżej.
- Pożyczka z poręczycielem: poręczyciel może obniżyć ryzyko pożyczkodawcy, ale w razie kłopotów ze spłatą obciążenie spada także na niego.
- Pożyczka zabezpieczona: zabezpieczenie, na przykład nieruchomością, może poprawić warunki. Ryzyko utraty zabezpieczenia jest tu największe, więc rozważ ją szczególnie ostrożnie.
- Pożyczka w unii kredytowej: unia kredytowa to spółdzielcza instytucja członkowska. Zwykle wymaga członkostwa, a koszt pożyczki podlega ustawowemu limitowi.
Kryteria wyboru: na co patrzeć przed złożeniem wniosku
Przy porównaniu ofert patrz na całość kosztu, a nie na pojedynczą liczbę.
- APR (RRSO): roczny koszt pożyczki wyrażony w procentach. Przy krótkich pożyczkach bywa wysoki, więc czytaj go razem z całkowitą kwotą do spłaty.
- Całkowita kwota do spłaty: pożyczona suma plus wszystkie odsetki i opłaty.
- Okres spłaty: dłuższy okres obniża ratę, ale zwiększa łączny koszt.
- Wcześniejsza spłata: masz do niej prawo. Przy pozostałym okresie do 12 miesięcy pożyczkodawca może naliczyć do 28 dni odsetek, przy dłuższym do 58 dni. Dla pożyczek zawartych od 1 lutego 2011 zwykle można nadpłacić do 8000 funtów w ciągu 12 miesięcy bez takiej opłaty.
- Opłaty za zwłokę: sprawdź ich wysokość i zasady naliczania.
- Raportowanie: pytaj, czy terminowe spłaty trafiają do biur informacji kredytowej, bo to może pomóc w odbudowie historii.
- Wymogi dochodowe: sprawdź, czego firma oczekuje od wnioskodawcy.
Ważne: zadłużenie to poważne ryzyko. Pożyczaj tylko tyle, ile jesteś w stanie spłacić, a jeśli już masz kłopoty z płatnościami, zacznij od bezpłatnej pomocy doradcy dłużnego, o której piszemy w ostatniej sekcji.
Przykład ilustracyjny, oparty na limitach, a nie na ofercie rynkowej: przy limicie 0,8% dziennie pożyczka 100 funtów na 30 dni, spłacona w terminie, kosztuje najwyżej 24 funty. W unii kredytowej pożyczka 400 funtów na rok przy stawce 3% miesięcznie oznacza łączną spłatę 477,36 funta.
Tabela porównawcza typów pożyczkodawców
Poniższa tabela ma charakter orientacyjny. Oferty zmieniają się, więc zawsze sprawdź aktualne warunki w dokumentach pożyczkodawcy.
| Kryterium | Pożyczkodawca bezpośredni | Pośrednik | Unia kredytowa |
|---|---|---|---|
| Kto zawiera umowę | Sam pożyczkodawca | Inny podmiot, do którego trafia wniosek | Unia kredytowa, której jesteś członkiem |
| Orientacyjny koszt | Znacznie wyższy niż przy dobrej historii, zależy od oferty | Zależy od pożyczkodawcy, do którego trafisz | Ustawowy limit 3% miesięcznie, czyli maksymalnie 42,6% APR |
| Limity regulatora | Dla pożyczek krótkoterminowych: 0,8% dziennie, opłata za zwłokę do 15 funtów, łączny koszt do 100% pożyczki | Takie same, gdy dotyczą pożyczki krótkoterminowej | Odrębne zasady, sprawdź w umowie |
| Zakres kwot | Zależy od produktu | Zależy od partnerów | Zwykle mniejsze kwoty, zależnie od unii |
| Czas decyzji | Od kilku minut do kilku dni roboczych | Od kilku minut do kilku dni roboczych | Zwykle dłużej, wymaga członkostwa |
| Rodzaj sprawdzenia | Miękkie przy kalkulatorze, twarde przy pełnym wniosku | Często miękkie na etapie porównania | Zależy od unii |
| Ryzyko dodatkowych opłat | Sprawdź opłaty za zwłokę i wcześniejszą spłatę | Sprawdź, czy pośrednik pobiera opłaty i komu przekazuje dane | Odsetki obejmują wszystkie koszty, bez osobnych opłat |
Miękkie i twarde sprawdzenie kredytowe: jak uniknąć zbędnych śladów
Miękkie sprawdzenie (soft search) pozwala wstępnie ocenić szanse, zanim złożysz wniosek. Nie wpływa na twoją ocenę kredytową i nie jest widoczne dla innych pożyczkodawców, ale jest zapisywane i ty możesz je zobaczyć w swoim raporcie. Twarde sprawdzenie (hard search) następuje przy formalnym wniosku. Większość takich wpisów pozostaje w raporcie około 12 miesięcy.
Kalkulatory kwalifikacji dają wskazówkę, a nie gwarancję. Nawet pozytywny wynik nie oznacza pewnej akceptacji, a negatywny pozwala uniknąć twardego sprawdzenia i niepotrzebnego śladu w raporcie.
🛒 Polecany Produkt
Zasada praktyczna: zamiast składać kilka pełnych wniosków naraz, najpierw użyj kalkulatorów kwalifikacji, a wniosek złóż tam, gdzie wynik jest dla ciebie obiecujący.
Ukryte koszty i sygnały ostrzegawcze
Zanim podpiszesz umowę, przejrzyj ją pod kątem tych sygnałów:
- firma żąda opłaty z góry za „gwarancję” lub „odblokowanie” pożyczki,
- nie znajdujesz jej w rejestrze FCA albo nazwa się nie zgadza,
- jesteś popędzany do szybkiej decyzji bez czasu na lekturę dokumentów,
- warunki są nieprzejrzyste, a całkowity koszt trudno ustalić,
- oferowane jest ciągłe odnawianie pożyczki zamiast spłaty,
- pośrednik nie mówi, komu przekaże twoje dane.
Jeśli widzisz choć jeden z tych sygnałów, wstrzymaj się. Zawsze możesz poprosić o dokumenty do spokojnego przeczytania.
Lista kontrolna przed wnioskiem
- Sprawdź swój raport kredytowy i popraw ewentualne błędy.
- Policz budżet i ustal najniższą kwotę, jakiej naprawdę potrzebujesz.
- Porównaj co najmniej trzy oferty pod kątem całkowitej kwoty do spłaty.
- Użyj kalkulatora kwalifikacji z miękkim sprawdzeniem przed pełnym wnioskiem.
- Sprawdź status firmy w rejestrze FCA.
- Przeczytaj całą umowę, w tym zasady wcześniejszej spłaty i opłaty za zwłokę.
- Sprawdź swoje prawo do odstąpienia od umowy w dokumentach.
- Przygotuj plan spłaty na wypadek gorszego miesiąca.
Jak poprawiać historię kredytową podczas spłaty
Terminowa spłata to najprostszy sposób, by z czasem odbudować historię, o ile pożyczkodawca raportuje spłaty do biur informacji kredytowej. Pomóc może też wpis na listę wyborców pod aktualnym adresem, ograniczenie liczby nowych wniosków i zmniejszenie wykorzystania limitów odnawialnych, na przykład na karcie kredytowej.
Efekty nie są natychmiastowe i zależą od twojej sytuacji. Traktuj te kroki jako długofalowe działania, a nie szybką metodę na podniesienie oceny.
Najczęstsze pytania
Czy przy słabej historii można dostać pożyczkę?
Zdarza się, ale nie ma gwarancji. Pożyczkodawcy oceniają każdy wniosek indywidualnie, a oferta bywa droższa niż przy dobrej historii.
Czy pośrednik jest gorszy od pożyczkodawcy bezpośredniego?
Nie z zasady. To inne role. Pośrednik porównuje lub przekazuje wnioski, więc zwróć uwagę na politykę prywatności i ewentualne opłaty.
Ile wniosków to za dużo?
Nie ma jednej liczby, ale wiele pełnych wniosków w krótkim czasie może obniżyć ocenę. Dlatego najpierw używaj kalkulatorów z miękkim sprawdzeniem.
Co zrobić po odmowie?
Nie składaj od razu kolejnych wniosków. Sprawdź swój raport kredytowy, popraw błędy i przeanalizuj budżet. Rozważ też unię kredytową albo rozmowę z doradcą dłużnym.
Gdzie szukać bezpłatnej pomocy w długach?
Wielka Brytania ma kilka organizacji oferujących bezpłatne doradztwo, między innymi MoneyHelper, StepChange, Citizens Advice i National Debtline. Aktualne dane kontaktowe sprawdź na ich oficjalnych stronach.
Zanim złożysz wniosek, sprawdź status firmy w rejestrze regulatora i porównaj co najmniej trzy oferty pod kątem całkowitego kosztu.
- Financial Conduct Authority, komunikat o limitach kosztów pożyczek krótkoterminowych: https://www.fca.org.uk/news/fca-confirms-price-cap-rules-for-payday-lenders
- ABCUL, wytyczne HM Treasury o limicie oprocentowania w unii kredytowej: https://www.abcul.coop/information-guides/lending/hm-treasury-guidance-interest-rate-cap-increase-to-3/
- ABCUL, obliczanie oprocentowania w unii kredytowej: https://www.abcul.coop/information-guides/lending/interest-rate-calculations/
- GOV.UK, informacja o podniesieniu limitu oprocentowania w unii kredytowej: https://www.gov.uk/government/news/government-to-increase-access-to-affordable-credit
- Zable, wcześniejsza spłata pożyczki: https://app.zable.co.uk/loans/how-do-loans-work/how-to-repay-a-loan-early
- MoneySuperMarket, miękkie i twarde sprawdzenie kredytowe: https://www.moneysupermarket.com/credit-monitor/what-is-a-soft-credit-check/
- ClearScore, różnica między sprawdzeniem miękkim i twardym: https://www.clearscore.com/learn/credit-score-and-report/hard-credit-search-vs-soft-credit-search
Wypróbuj darmowe narzędzie Atovia do tego tematu →
Chcesz więcej porównań i poradników zakupowych?
Cytowanie tego artykułu
Źródło: Atovia (Atovia). https://atovia.kr